

추가 할인 받고 5세대 변경 가능
1·2세대보다 보험료 절반 낮아져
기존 가입자 유지·전환 고민 클 듯
절감 보험료·본인 부담 비교해야
5세대 실손의료보험에 매달 9만건 넘는 가입이 이어지고 있지만, 보험료가 비싼 1·2세대 가입자의 갈아타기는 주춤하다. 기존 보험의 넓은 보장을 포기하기 쉽지 않은 데다 다음달 할인제도를 기다리는 수요도 있는 것으로 풀이된다. 11월부터 보험료를 낮출 선택지가 늘어나는 만큼 가입자들의 ‘유지냐, 전환이냐’ 고민도 깊어질 전망이다.
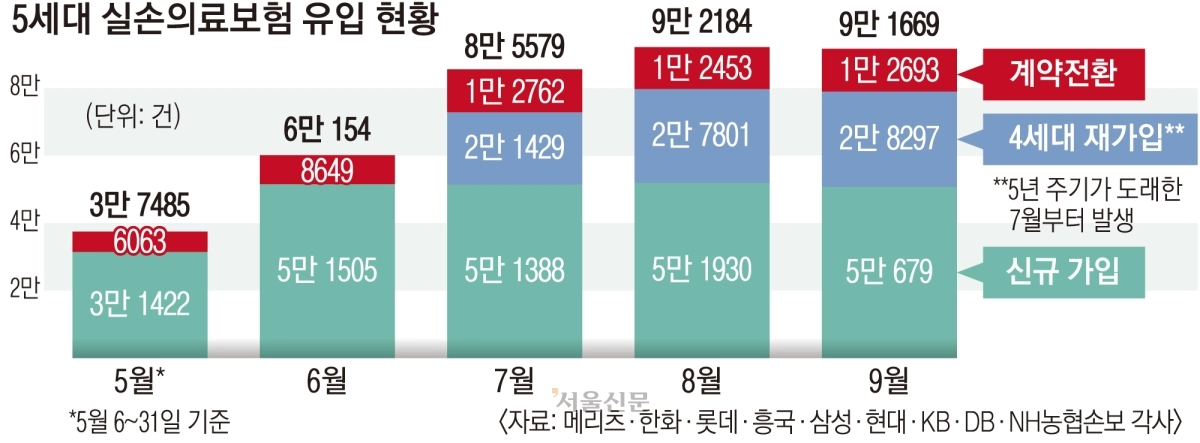
14일 서울신문이 국내 손해보험사 9개사(메리츠화재·한화손해보험·롯데손해보험·흥국화재·삼성화재·현대해상·KB손해보험·DB손해보험·NH농협손해보험)의 실적을 집계한 결과 지난달 5세대 실손 가입은 9만 1669건이었다. 신규 가입이 5만 679건, 재가입 시기가 돌아온 4세대 가입자의 5세대 재가입이 2만 8297건, 기존 1~4세대에서 자발적으로 갈아탄 계약이 1만 2693건이었다. 5세대 유입은 출시 첫 달인 지난 5월 6~31일 3만 7485건에서 8·9월 연속 9만건대를 유지했다.
그러나 보험료 부담이 큰 기존 가입자의 전환은 오히려 줄었다. 1·2세대에서 5세대로 옮긴 계약은 7월 7667건에서 9월 7133건으로 감소했다. 전체 가입 흐름과 달리 오래된 실손을 가진 소비자들은 전환에 신중한 모습이다. 업계는 여름휴가와 추석 연휴 외에 다음달 할인제도를 기다리는 수요도 영향을 준 것으로 보고 있다.
소비자 입장에서는 전체 가입 건수보다 보험료 절감과 보장 차이를 따지는 것이 중요하다. 5세대는 중증 비급여 보장은 유지·강화하면서 비중증 비급여의 자기부담과 보장 구조를 조정해 보험료를 낮춘 상품이다. 금융당국은 보험료가 4세대보다 약 30%, 기존 1·2세대보다 절반 이상 낮아질 것으로 예상했다.
관건은 줄어드는 보험료와 늘어날 수 있는 병원비 부담 중 어느 쪽이 더 큰지다. 도수치료나 비급여 주사, 비급여 자기공명영상(MRI)·자기공명혈관영상(MRA) 검사 등을 자주 이용한다면 보험료가 싸져도 실제 지출은 늘어날 수 있다. 반대로 병원 이용이 적은 가입자에게는 보험료 절감 효과가 상대적으로 클 수 있다. 상품 전체의 가입 추세보다 자신의 치료·검사 이용 내역을 먼저 살펴야 하는 이유다.
특히 다음달부터는 2013년 3월 이전 가입해 재가입 조건이 없는 초기 1·2세대 가입자의 선택지가 넓어진다. 기존 계약을 그대로 유지하는 것 외에 보장을 일부 조정해 보험료를 낮추거나 5세대로 전환하는 방안을 비교할 수 있게 된다.
기존 계약을 유지하면서 보험료 부담을 덜고 싶다면 ‘선택형 할인 특약’을 검토할 수 있다. 일부 보장을 제외하거나 치료비 중 가입자가 내는 비율을 높이는 대신 보험료를 낮추는 방식이다. 5세대로 갈아타는 가입자를 위한 할인 방안도 제시됐다. 금융당국은 전환 후 3년간 보험료를 50% 할인하는 방안을 내놨다. 보험업계 관계자는 “계약전환 할인 등이 시행되면 가입이 증가할 것으로 예상한다”고 말했다.
세줄 요약
- 5세대 실손 가입 증가, 기존 전환은 둔화
- 1·2세대 보장 유지 선호와 할인 대기 영향
- 11월부터 할인 특약·전환 할인 선택지 확대
2026-10-15 B3면
Copyright ⓒ 서울신문 All rights reserved. 무단 전재-재배포, AI 학습 및 활용 금지
[ 내안의 AI 본성 분석 :
UNMASK ]
"기사를 읽는 동안 깨어난 당신의 숨겨진 페르소나를 AI가 스캔합니다."
Q.
기사를 끝까지 읽으셨나요? 이제 AI 퀴즈로 기사의 핵심 내용을 점검해보세요.
5세대 실손보험의 보험료는 4세대 대비 얼마나 낮아졌는가?